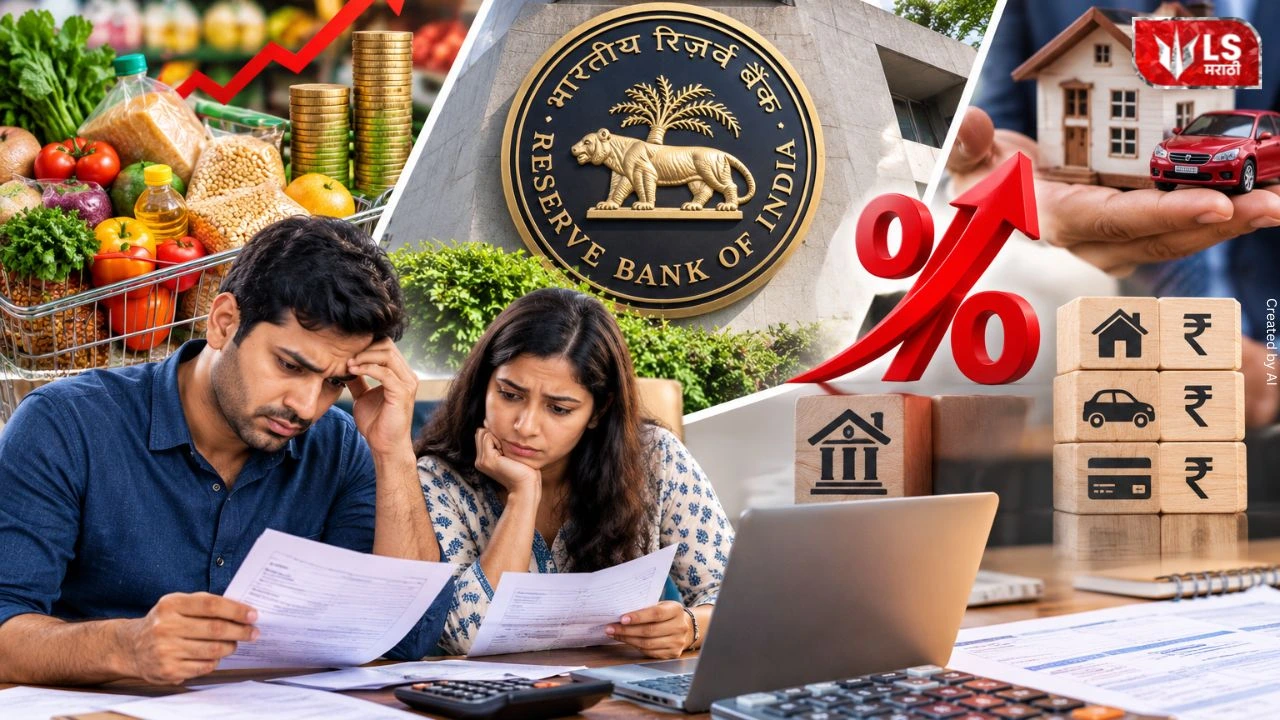
RBI Inflation Forecast 2026 : महागाईच्या अंदाजातील बदलामुळे सर्वसामान्यांच्या खर्चाचं गणित बिघडणार का? घरांच्या किमती, गृहकर्जाचा EMI, दैनंदिन खर्च आणि तरुणांच्या बचतीवर महागाईचा काय परिणाम होऊ शकतो, वाढत्या महागाईमुळे अन्नधान्य, घरभाडे, वाहतूक आणि इतर जीवनावश्यक वस्तूंवरील खर्च वाढण्याची शक्यता असते. याचा थेट परिणाम सर्वसामान्यांच्या मासिक बजेटवर होऊ शकतो. विशेषतः मर्यादित उत्पन्न असलेल्या कुटुंबांना खर्च आणि बचत यांचा समतोल साधताना अधिक कसरत करावी लागू शकते. जाणून घ्या.
प्रत्येकाच्याच आयुष्यात स्वतःचं घर असावं, असं स्वप्न असतं. विशेषतः तरुणांसाठी शिक्षण पूर्ण करून नोकरी मिळवणं, आर्थिकदृष्ट्या स्वावलंबी होणं आणि स्वतःच्या मालकीचं घर खरेदी करणं हा आयुष्यातील महत्त्वाचा टप्पा मानला जातो. अनेक तरुण नोकरीला लागल्यानंतर नियमित बचत करून, गृहकर्जाच्या मदतीने घर घेण्याचं नियोजन करतात. मात्र, वाढता दैनंदिन खर्च, घरांच्या वाढलेल्या किमती आणि गृहकर्जाच्या व्याजदरांमधील बदल यामुळे हे स्वप्न पूर्ण करणं अधिक आव्हानात्मक ठरत आहे. एकीकडे पगारातून घरभाडं, प्रवास, किराणा, वीजबिल आणि इतर आवश्यक खर्च भागवावे लागतात, तर दुसरीकडे भविष्यासाठी बचत करणंही गरजेचं असतं. अशा परिस्थितीत घराच्या डाउन पेमेंटसाठी मोठी रक्कम जमा करणं आणि त्यानंतर दीर्घकाळ गृहकर्जाचे हप्ते भरणं हे तरुणांसमोरचं मोठं आर्थिक आव्हान ठरू शकतं. (Home Lone)
१. रेपो दर म्हणजे काय? त्याचा सामान्य नागरिकांशी काय संबंध?
भारतीय रिझर्व्ह बँक (RBI) देशातील महागाई आणि आर्थिक परिस्थितीचा विचार करून पतधोरण ठरवते. रेपो दर म्हणजे ज्या दराने RBI पात्र बँकांना अल्पकालीन निधी उपलब्ध करून देते, तो दर. रेपो दरात वाढ झाल्यास बँकांच्या निधीच्या खर्चावर परिणाम होऊ शकतो. त्यामुळे काही बँका कर्जाचे व्याजदर वाढवू शकतात. याचा परिणाम गृहकर्ज, वाहन कर्ज आणि इतर कर्जे घेणाऱ्या ग्राहकांवर होण्याची शक्यता असते. मात्र, रेपो दर वाढला म्हणजे प्रत्येक बँकेचा प्रत्येक कर्जावरील व्याजदर लगेच वाढतोच, असं नाही. कर्जाचा प्रकार, व्याजदराची रचना, बँकेची धोरणं आणि कर्जाच्या अटी यांनुसार प्रत्यक्ष परिणाम वेगवेगळा असतो.
२. गृहकर्जाचा EMI कसा वाढू शकतो?
गृहकर्ज घेताना ग्राहकाला कर्जाची मूळ रक्कम, व्याजदर आणि परतफेडीचा कालावधी यांचा विचार करावा लागतो. या तीन घटकांवर मासिक हप्त्याचं म्हणजेच EMI चं गणित अवलंबून असतं. उदाहरणार्थ, एखाद्या तरुणाने ३० लाख रुपयांचं गृहकर्ज २० वर्षांसाठी घेतलं आणि व्याजदर ८.५ टक्के वार्षिक असेल, तर त्याचा मासिक EMI अंदाजे २६,००० रुपये असेल. व्याजदर ९ टक्के झाल्यास तोच EMI अंदाजे २७,००० रुपये होऊ शकतो. ही केवळ उदाहरणासाठी केलेली गणना आहे. प्रत्यक्ष हप्ता बँकेच्या अटी, (Home Loan Interest Rate) व्याजदर आणि परतफेडीच्या पद्धतीनुसार बदलू शकतो. या उदाहरणातून व्याजदरातील तुलनेने छोटी वाढही महिन्याच्या बजेटवर परिणाम करू शकते, हे लक्षात येतं. कर्जाचा कालावधी मोठा असल्यास एकूण व्याजाच्या रकमेतही मोठा फरक पडू शकतो. काही बँका व्याजदर बदलल्यानंतर EMI वाढवतात, तर काही प्रकरणांमध्ये मासिक हप्ता कायम ठेवून कर्जफेडीचा कालावधी वाढवला जाऊ शकतो. त्यामुळे ग्राहकांनी आपल्या कर्जाच्या अटी तपासणं आवश्यक आहे.
३. वाढती महागाई आणि घरांच्या किमतींचं आव्हान
घर खरेदीसाठी केवळ गृहकर्ज मिळणं पुरेसं नसतं. घराची एकूण किंमत, डाउन पेमेंट, मुद्रांक शुल्क, नोंदणी शुल्क, स्थलांतराचा खर्च आणि घरासाठी आवश्यक वस्तू यांसाठीही स्वतंत्र आर्थिक तरतूद करावी लागते. याशिवाय, अन्नधान्य, वाहतूक, आरोग्य, वीज आणि इतर दैनंदिन गरजांवरील खर्च वाढल्यास महिन्याच्या उत्पन्नातून उरणारी रक्कम कमी होऊ शकते. परिणामी, घरासाठी बचत करण्याचा वेग मंदावतो. (Cost of Living India) उदाहरणार्थ, एखाद्या तरुणाचा पगार ५० हजार रुपये आहे आणि त्यातील मोठा हिस्सा घरभाडं, प्रवास, किराणा आणि कौटुंबिक जबाबदाऱ्यांवर खर्च होतो. अशा वेळी दरमहा १० ते १५ हजार रुपये बचत करणंही कठीण होऊ शकतं. त्यामुळे डाउन पेमेंटसाठी आवश्यक रक्कम जमा करण्यास अपेक्षेपेक्षा अधिक वेळ लागू शकतो. मात्र, प्रत्येक तरुणाची परिस्थिती सारखी नसते. उत्पन्न, राहण्याचं शहर, कुटुंबाच्या जबाबदाऱ्या आणि घराची किंमत यांनुसार आर्थिक नियोजन बदलतं.
४. तरुणांनी घर खरेदीचा निर्णय पुढे ढकलावा का?
घर खरेदीचा निर्णय केवळ व्याजदर वाढला किंवा कमी झाला, या एका कारणावर आधारित नसावा. घर खरेदी केल्यानंतरही दैनंदिन खर्च, बचत, आरोग्यविषयक गरजा आणि भविष्यातील आर्थिक उद्दिष्टं पूर्ण करता येतील का, हा अधिक महत्त्वाचा प्रश्न आहे. जर डाउन पेमेंटसाठी बचत अपुरी असेल, मासिक उत्पन्न अनिश्चित असेल किंवा EMI भरल्यानंतर आवश्यक खर्चांसाठी पुरेशी रक्कम शिल्लक राहत नसेल, तर घर खरेदीचा निर्णय काही काळ पुढे ढकलणं योग्य ठरू शकतं. दुसरीकडे, नियमित उत्पन्न, पुरेसा आपत्कालीन निधी, योग्य डाउन पेमेंट आणि परवडणारा EMI असेल, तर घर खरेदीचा विचार करता येऊ शकतो. मात्र, भविष्यात व्याजदर वाढल्यास किंवा उत्पन्न कमी झाल्यास काय होईल, याचाही अंदाज घ्यावा. म्हणजेच, घर खरेदी लांबणीवर टाकणं हा प्रत्येकासाठी आवश्यक पर्याय नाही; आर्थिक क्षमता तपासून निर्णय घेणं अधिक महत्त्वाचं आहे.
हेही वाचा : होम लोन घेणाऱ्यांना धक्का? RBI वाढवणार रेपो रेट; EMI वाढण्याची शक्यता
५. घर खरेदीसाठी आर्थिक नियोजन कसं करावं?
वाढत्या खर्चाच्या काळात घर खरेदीचं स्वप्न पूर्ण करण्यासाठी केवळ उत्पन्न वाढण्याची वाट पाहणं पुरेसं नाही. उपलब्ध उत्पन्नाचा योग्य वापर, नियमित बचत आणि कर्जाचं नियोजन यामुळे आर्थिक ताण कमी करता येऊ शकतो. यासाठी तरुणांनी सर्वप्रथम आपल्या मासिक उत्पन्नाचा आणि खर्चाचा आढावा घेणं आवश्यक आहे. अनावश्यक खर्चांवर नियंत्रण ठेवून दरमहा ठरावीक रक्कम घर खरेदीसाठी बाजूला ठेवल्यास डाउन पेमेंटसाठी आवश्यक निधी जमा करणं सोपं होऊ शकतं. (Inflation Impact on Youth) याशिवाय, घर खरेदी करताना केवळ घराची किंमत आणि गृहकर्जाची रक्कम लक्षात घेऊन चालणार नाही, तर नोंदणी शुल्क, मुद्रांक शुल्क, देखभाल खर्च आणि इतर आवश्यक बाबींसाठीही आर्थिक तरतूद करावी लागेल. गृहकर्ज घेण्यापूर्वी वेगवेगळ्या बँकांचे व्याजदर, कर्जफेडीचा कालावधी आणि मासिक हप्त्यांची तुलना करणं महत्त्वाचं आहे.
व्याजदरात भविष्यात वाढ झाल्यास आपल्या मासिक बजेटवर किती परिणाम होईल, याचाही अंदाज घेणं गरजेचं आहे. त्याचबरोबर, घर खरेदीच्या नादात संपूर्ण बचत खर्च करणं टाळणं आवश्यक आहे. अचानक उद्भवणाऱ्या आर्थिक अडचणी, नोकरीतील अनिश्चितता किंवा वैद्यकीय खर्च यांसाठी आपत्कालीन निधी राखून ठेवणं फायदेशीर ठरतं. स्वतःच्या आर्थिक क्षमतेनुसार घराची निवड केल्यास भविष्यातील कर्जफेडीचा ताण कमी करता येऊ शकतो. एकूणच, वाढत्या महागाईच्या पार्श्वभूमीवर तरुणांनी घर खरेदीचा निर्णय घाईघाईने न घेता दीर्घकालीन आर्थिक नियोजनाला प्राधान्य देणं गरजेचं आहे. नियमित बचत, योग्य गुंतवणूक, खर्चावर नियंत्रण आणि परवडणाऱ्या गृहकर्जाची निवड या गोष्टींच्या मदतीने स्वतःच्या घराचं स्वप्न पूर्ण करण्याच्या दिशेने नियोजनबद्ध पावलं उचलता येऊ शकतात.
मासिक बजेट तयार करा
सर्वप्रथम महिन्याला किती उत्पन्न मिळतं आणि त्यातील किती रक्कम आवश्यक खर्चांवर जाते, याची नोंद ठेवा. (RBI Monetary Policy) घरभाडं, किराणा, प्रवास, वीजबिल, विमा आणि इतर खर्च वेगळे नोंदवल्यास कुठे बचत करता येईल, हे समजतं. अनावश्यक खर्च कमी करून घर खरेदीसाठी स्वतंत्र बचत सुरू करता येईल. मात्र, आवश्यक गरजा किंवा आरोग्यासाठी लागणाऱ्या खर्चात कपात करून बचत करण्याऐवजी खर्चाचं वास्तववादी नियोजन करणं महत्त्वाचं आहे. घर खरेदी करताना संपूर्ण रक्कम गृहकर्जातून मिळेलच असं नाही. बँकेच्या पात्रतेनुसार ग्राहकाला घराच्या किमतीचा काही हिस्सा स्वतः भरावा लागतो. त्यामुळे दरमहा ठरावीक रक्कम स्वतंत्र खात्यात किंवा उद्दिष्टाला अनुरूप बचत साधनात जमा करणं फायदेशीर ठरू शकतं. घर खरेदी कधी करायची आहे, यानुसार बचतीचा कालावधी आणि जोखीम ठरवावी.
EMI परवडतो का, हे आधी तपासा
बँकेकडून मोठं गृहकर्ज मंजूर झालं म्हणजे ते कर्ज घेणं आर्थिकदृष्ट्या योग्य ठरतं, असं नाही. गृहकर्जाचा हप्ता (Housing Affordability) भरल्यानंतर घरखर्च, विमा, इतर कर्जांचे हप्ते आणि नियमित बचतीसाठी पुरेशी रक्कम उरते का, हे तपासा. व्याजदर वाढल्यास EMI किती होईल, याचंही गणित करा. त्यामुळे भविष्यातील संभाव्य आर्थिक ताणाचा अंदाज घेता येईल. नोकरी जाणं, उत्पन्न कमी होणं किंवा अचानक वैद्यकीय खर्च उद्भवणं यांसारख्या परिस्थितींसाठी स्वतंत्र निधी असणं महत्त्वाचं आहे. साधारणपणे आवश्यक खर्चाच्या तीन ते सहा महिन्यांइतका निधी तयार करण्याचं उद्दिष्ट ठेवता येतं. उत्पन्न अनिश्चित असल्यास अधिक निधीची गरज भासू शकते. हा पैसा सहज उपलब्ध आणि तुलनेने सुरक्षित ठिकाणी ठेवणं उपयुक्त ठरतं. (Indian Economy)
गृहकर्जाचे व्याजदर आणि अटींची तुलना करा
वेगवेगळ्या बँकांचे व्याजदर (Personal Finance India), प्रक्रिया शुल्क, कर्जफेडीच्या अटी आणि व्याजदर बदलण्याची पद्धत तपासा. (Home Buying in India) केवळ कमी जाहिरात केलेल्या व्याजदरावर निर्णय घेऊ नका. बदलत्या व्याजदराच्या कर्जामध्ये भविष्यात व्याजदर वाढण्याची शक्यता लक्षात घ्या. निश्चित व्याजदराच्या पर्यायामध्येही लागू असलेल्या अटी आणि अतिरिक्त खर्च समजून घ्या. मोठं घर किंवा महागड्या परिसरातील घर घेण्याऐवजी आपल्या गरजा आणि आर्थिक क्षमतेनुसार पर्याय निवडा. घराचं ठिकाण, कामाच्या ठिकाणापासूनचं अंतर, प्रवासाचा खर्च, देखभाल शुल्क आणि भविष्यातील गरजा विचारात घ्या. काही वेळा तुलनेने लहान घर किंवा कमी खर्चाच्या परिसरातील घर निवडल्यास कर्जाची रक्कम आणि मासिक हप्ता कमी ठेवता येऊ शकतो.
बचत आणि गुंतवणुकीत समतोल ठेवा
घर खरेदीसाठी बचत करताना सर्व पैसे एकाच गुंतवणुकीत ठेवणं टाळावं. घर खरेदीची तारीख जवळ असल्यास भांडवल सुरक्षित ठेवण्याला प्राधान्य देणं महत्त्वाचं असू शकतं. दीर्घकालीन उद्दिष्टांसाठी मात्र स्वतःची जोखीम सहन करण्याची क्षमता आणि आर्थिक परिस्थिती लक्षात घेऊन पर्याय निवडावेत. अल्पकालीन घरखरेदीच्या निधीसाठी जास्त जोखमीच्या गुंतवणुकीवर अवलंबून राहणं टाळावं. आवश्यक असल्यास आर्थिक सल्लागाराची मदत घ्यावी.
हेही वाचा : सर्वसामान्य नागरिकांना दिलासा; RBI ने रेपो रेटमध्ये केली कपात गृहकर्जदारांसाठी आनंदाची बातमी